BDMbet KYC: dokumenty, weryfikacja i wpływ na wypłatę
 Available in US
Polityka KYC BDMbet przewiduje kilka poziomów kontroli i nie sprowadza się do jednego stałego zestawu dokumentów. Operator może poprosić o dane identyfikacyjne, dokument tożsamości, potwierdzenie adresu, a w określonych sytuacjach także o dodatkowe materiały. Po przesłaniu dokumentów użytkownik otrzymuje status „Temporarily Approved”, a zespół KYC ma 24 godziny na ich przegląd i przekazanie wyniku: Approved, Rejected albo More information needed. Te 24 godziny są celem przeglądu po uploadzie, a nie gwarancją pełnego zakończenia całej weryfikacji. Przy statusie Temporarily Approved prawo do realizacji wypłat jest ograniczone, a nieudane KYC może zablokować dalsze depozyty i wypłaty. Dlatego KYC należy czytać jako proces statusów i decyzji, nie jako jednorazowe wysłanie skanu.
Szerszy kontekst marki zawiera recenzja BDMbet.
Spis treści
- Trzy poziomy due diligence w polityce BDMbet
- Jakich danych i dokumentów może żądać BDMbet
- Potwierdzenie adresu i aktualność dokumentu
- Dodatkowe materiały nie oznaczają stałego obowiązku dla każdego
- 24 godziny oznaczają czas na review, nie gwarancję zakończenia KYC
- Status Temporarily Approved i ograniczenie wypłat
- Oficjalne powody odrzucenia dokumentów
- Jak KYC łączy się z kontem i metodą płatniczą
- Co zrobić, gdy operator prosi o więcej informacji
- KYC a pierwsza i kolejne wypłaty
- Jak czytać trzy możliwe wyniki przeglądu dokumentów
- Dlaczego zgodność danych jest ważniejsza niż liczba przesłanych plików
- Co warto sprawdzić przed ponownym uploadem
- Kiedy KYC BDMbet staje się częścią procesu wypłaty
Trzy poziomy due diligence w polityce BDMbet
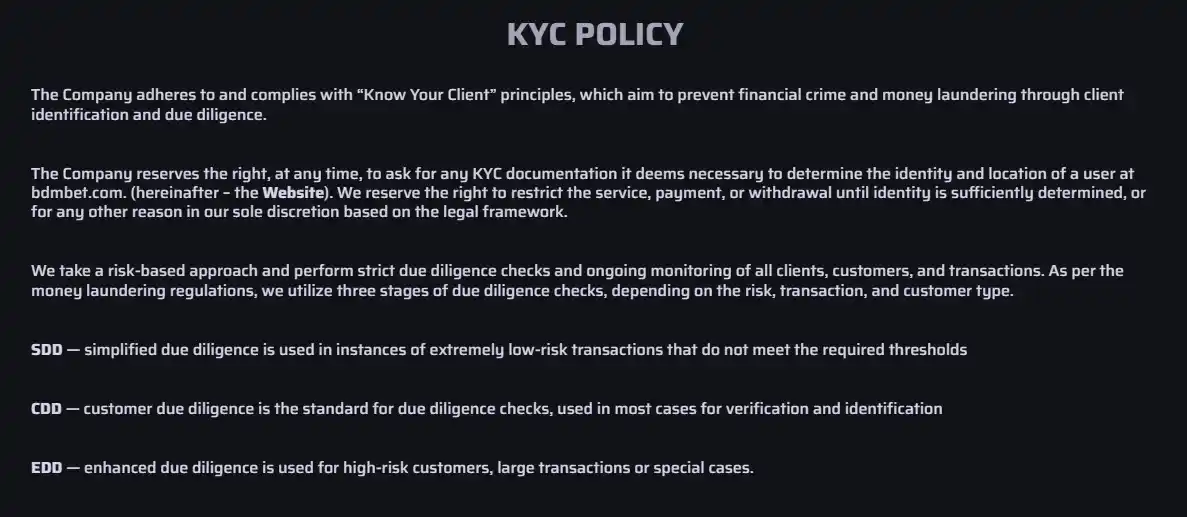
Oficjalna polityka opisuje podejście oparte na ryzyku. Wyróżnia SDD, CDD i EDD. SDD, czyli simplified due diligence, jest przeznaczone dla sytuacji określonych jako bardzo niskiego ryzyka. CDD, customer due diligence, to standardowy poziom identyfikacji i weryfikacji używany w większości przypadków. EDD, enhanced due diligence, może zostać zastosowane wobec klientów wysokiego ryzyka, dużych transakcji lub przypadków specjalnych.
To rozróżnienie wyjaśnia, dlaczego lista dokumentów nie powinna być przedstawiana jako obowiązkowa w identycznej formie dla każdej osoby. Polityka wprost stwierdza, że rodzaj danych i dokumentów zależy od poziomu kontroli. Użytkownik może więc zostać poproszony o podstawowe dane albo o dodatkowe materiały, jeżeli sytuacja wymaga szerszej weryfikacji.
Jakich danych i dokumentów może żądać BDMbet
| Poziom informacji | Przykłady z polityki KYC | Rola w procesie |
|---|---|---|
| Minimalne dane identyfikacyjne | Imię i nazwisko, data urodzenia, adres stałego zamieszkania, numer identyfikacyjny | Podstawowe ustalenie tożsamości klienta |
| Dokumenty tożsamości i adresu | Paszport lub dowód osobisty oraz dokument potwierdzający adres, np. rachunek lub wyciąg bankowy nie starszy niż 6 miesięcy | Potwierdzenie danych zadeklarowanych na koncie |
| Dodatkowe dokumenty | Dodatkowy dokument krajowy, czytelne zdjęcie użytkownika z otwartym paszportem, zdjęcie przodu karty z ograniczonym zakresem widocznych cyfr | Dodatkowa kontrola zależna od poziomu due diligence |
Polityka podaje te kategorie jako materiały, o które operator może poprosić. Nie oznacza to, że każda osoba musi przesłać każdy z wymienionych elementów. W konkretnym przypadku liczy się żądanie wyświetlone przez operatora i poziom kontroli przypisany do konta.
Potwierdzenie adresu i aktualność dokumentu
Wśród podstawowych dokumentów BDMbet wymienia dokument potwierdzający stały adres zamieszkania, taki jak rachunek za media lub wyciąg bankowy. W polityce znajduje się wymóg, aby taki materiał nie był starszy niż sześć miesięcy. Ten element warto odróżnić od dokumentu tożsamości: dowód lub paszport służy głównie do potwierdzenia osoby i danych identyfikacyjnych, podczas gdy dokument adresowy potwierdza miejsce zamieszkania zapisane na koncie.
Najczęstsza praktyczna pułapka polega na wysłaniu dokumentu, który wygląda wiarygodnie, ale nie potwierdza konkretnej informacji wymaganej w danym etapie. Przykładowo koperta pocztowa nie zastępuje rachunku potwierdzającego adres, jeżeli polityka wymaga właściwego dokumentu źródłowego. Podobnie dokument może zostać odrzucony, gdy nazwisko lub adres nie zgadza się z profilem.
Dodatkowe materiały nie oznaczają stałego obowiązku dla każdego
W kategorii dodatkowej polityka wymienia między innymi drugi dokument identyfikacyjny, zdjęcie użytkownika z otwartym paszportem oraz zdjęcie przodu karty bankowej z określonym zakresem widocznych danych. Są to przykłady materiałów wykorzystywanych przy szerszej kontroli. Operator zachowuje możliwość zażądania innych danych, jeśli uzna je za potrzebne do ustalenia tożsamości i lokalizacji klienta.
Dlatego błędem byłoby tworzenie „uniwersalnej checklisty” i wysyłanie wszystkich możliwych dokumentów od razu. Bezpieczniej jest odpowiedzieć na konkretne żądanie, zachować czytelność materiału i upewnić się, że dokument odpowiada wskazanej kategorii. Jeżeli wymagane są dodatkowe informacje, status procesu może pozostać bez finalnej akceptacji do czasu ich dostarczenia.
24 godziny oznaczają czas na review, nie gwarancję zakończenia KYC
Po uploadzie dokumentów polityka BDMbet przewiduje status „Temporarily Approved”. Następnie zespół KYC ma 24 godziny, aby przejrzeć przesłane materiały i wysłać wiadomość o wyniku. Możliwe rezultaty to Approved, Rejected albo More information needed. Ostatnia opcja jest szczególnie ważna: jeżeli potrzeba dodatkowych informacji, proces nie kończy się samym upływem 24 godzin.
W praktyce nie należy więc formułować obietnicy „KYC trwa 24 godziny”. Precyzyjniejsze jest stwierdzenie, że oficjalna polityka daje zespołowi 24-godzinny cel na przegląd dokumentów po ich przesłaniu. Czas pełnego zamknięcia sprawy może być dłuższy, jeśli materiał jest nieczytelny, niezgodny, odrzucony albo wymaga uzupełnienia.
Status Temporarily Approved i ograniczenie wypłat
Najbardziej praktyczny fragment polityki dotyczy wypłat. Użytkownik ze statusem Temporarily Approved może normalnie korzystać z platformy, ale jego prawo do realizacji wypłat jest ograniczone. To pokazuje, dlaczego status konta i status wypłaty nie są tym samym. Konto może pozostawać dostępne, podczas gdy konkretna operacja finansowa czeka na zakończenie weryfikacji.
Jeżeli KYC zakończy się niepowodzeniem, polityka wskazuje, że użytkownik nie może wykonywać dodatkowych depozytów ani wypłat. Po analizie dokumentów operator dokumentuje powód i tworzy zgłoszenie do supportu, a numer sprawy wraz z wyjaśnieniem ma zostać przekazany użytkownikowi. Dla pełnego kontekstu mechaniki wypłat warto połączyć tę informację ze stroną o wypłaty BDMbet.
Oficjalne powody odrzucenia dokumentów
Polityka KYC wymienia kilka typowych przyczyn odrzucenia. Należą do nich: niezgodność nazwiska lub adresu z danymi konta, nieczytelne dokumenty lub kopie, uszkodzone materiały, dokumenty niepotwierdzające wymaganych danych, materiały nieakceptowanego typu oraz inne przyczyny uznane przez zespół weryfikacyjny za istotne.
Te przyczyny dają prostą listę kontroli przed wysyłką. Dokument powinien być czytelny, aktualny tam, gdzie polityka określa termin, zgodny z danymi profilu i właściwy dla żądanej kategorii. Jeżeli operator prosi o potwierdzenie adresu, dokument musi faktycznie ten adres pokazywać. Jeżeli chodzi o tożsamość, zdjęcie i dane dokumentu muszą pozwalać na identyfikację. Nie jest natomiast rozsądne zakładać, że dowolny oficjalny papier zostanie zaakceptowany tylko dlatego, że zawiera nazwisko.
Jak KYC łączy się z kontem i metodą płatniczą
Regulamin konta wymaga prawdziwych, kompletnych danych oraz korzystania z własnych metod płatniczych. Polityka KYC później sprawdza część tych informacji. To oznacza, że problemy z weryfikacją często mają źródło wcześniej niż sam upload dokumentu: w literówce w profilu, nieaktualnym adresie albo metodzie płatniczej należącej do innej osoby.
Ogólne zasady tworzenia profilu, jednego konta i ochrony danych logowania opisuje strona konto BDMbet. KYC jest jej bardziej szczegółowym etapem. Nie powinno się też mieszać KYC ze statusem licencyjnym. To, jakie dokumenty operator żąda od użytkownika, jest odrębną kwestią od tego, w jakiej jurysdykcji działa marka. Ten temat rozwija strona o licencja BDMbet.
Co zrobić, gdy operator prosi o więcej informacji
- Sprawdź dokładnie nazwę i typ dokumentu wymagany w komunikacie.
- Porównaj dane na dokumencie z imieniem, nazwiskiem i adresem zapisanym w koncie.
- Upewnij się, że obraz jest czytelny i dokument nie jest uszkodzony.
- Jeżeli chodzi o potwierdzenie adresu, sprawdź wymaganie dotyczące aktualności dokumentu.
- Nie zakładaj, że 24 godziny gwarantują finalną akceptację – możliwy jest wynik More information needed.
- Jeżeli dokument zostanie odrzucony, korzystaj z informacji przekazanej przez support i numeru zgłoszenia.
Ta procedura nie omija kontroli ani nie przyspiesza jej sztucznie. Jej celem jest ograniczenie błędów, które polityka sama wskazuje jako przyczyny odrzucenia.
KYC a pierwsza i kolejne wypłaty
Regulamin BDMbet przewiduje możliwość przeprowadzenia procedur weryfikacyjnych przy pierwszej wypłacie oraz później, zależnie od decyzji operatora. Wskazuje również, że wypłata ma być przetwarzana dopiero po weryfikacji tożsamości i aktywności użytkownika. Z kolei polityka KYC mówi o ograniczeniu wypłat przy statusie Temporarily Approved. Razem te zasady pokazują, że pozytywna historia wcześniejszych operacji nie musi wykluczać kolejnej kontroli w przyszłości.
W praktyce użytkownik powinien traktować KYC jako proces ciągły, który może wrócić, jeśli zmienią się dane, metoda płatnicza albo profil ryzyka transakcji. Nie oznacza to, że każda wypłata będzie wymagała nowego zestawu dokumentów. Oznacza jedynie, że operator zastrzega sobie możliwość ponownej kontroli, a konkretnego żądania nie należy zastępować założeniem opartym na poprzedniej weryfikacji.
Jak czytać trzy możliwe wyniki przeglądu dokumentów
Polityka opisuje trzy wyniki przekazywane po review: Approved, Rejected oraz More information needed. Pierwszy oznacza pozytywny wynik analizowanego etapu. Drugi oznacza odrzucenie materiału lub procesu, przy czym powód ma zostać udokumentowany. Trzeci nie jest ani akceptacją, ani ostatecznym odrzuceniem – informuje, że operator potrzebuje dalszych danych. To właśnie ten trzeci status pokazuje, dlaczego 24-godzinny target nie może być interpretowany jako automatyczne zamknięcie KYC po jednej dobie.
Jeżeli wynik brzmi More information needed, praktycznym zadaniem użytkownika jest odpowiedzieć na nowe żądanie, a nie ponownie wysyłać ten sam materiał bez sprawdzenia przyczyny. Jeżeli wynik to Rejected, znaczenie ma komunikat z uzasadnieniem i zgłoszenie tworzone przez support. Polityka nie daje podstaw do obiecywania, że pojedyncze ponowne przesłanie dokumentu zawsze zakończy sprawę pozytywnie.
Dlaczego zgodność danych jest ważniejsza niż liczba przesłanych plików
Weryfikacja opisana przez BDMbet skupia się na ustaleniu tożsamości i lokalizacji użytkownika, a nie na zebraniu maksymalnej liczby załączników. Dokument może być formalnie poprawny, a mimo to nie spełniać celu, jeżeli zawiera inne dane niż profil albo nie potwierdza wymaganej informacji. Z tego powodu cztery czytelne, ale niepasujące pliki nie są lepsze od jednego właściwego dokumentu.
Przed uploadem warto sprawdzić trzy rzeczy: czy dokument należy do właściciela konta, czy pokazuje informacje wymagane w danym kroku oraz czy pozostają one spójne z profilem. Przy materiale adresowym dochodzi kryterium aktualności wskazane w polityce. Przy zdjęciach dokumentów znaczenie ma czytelność. Jeżeli operator prosi o dodatkowy materiał, należy traktować go jako element konkretnego poziomu due diligence, a nie jako sygnał, że wszystkie konta muszą przechodzić identyczną ścieżkę.
Co warto sprawdzić przed ponownym uploadem
Jeżeli dokument został odrzucony, ponowne przesłanie tego samego pliku bez zmian może nie rozwiązać problemu. Najpierw warto porównać przyczynę odrzucenia z kryteriami z polityki: zgodność nazwiska i adresu, czytelność, stan dokumentu, właściwy typ oraz zdolność dokumentu do potwierdzenia wymaganej informacji. Dopiero potem ma sens przygotowanie poprawionej wersji albo innego dokumentu z akceptowanej kategorii.
Jeżeli operator prosi o dodatkowe informacje, należy traktować tę prośbę jako kontynuację istniejącej weryfikacji. Polityka nie wskazuje, że utworzenie nowego konta lub zmiana metody płatniczej zastępuje KYC. Właściwa ścieżka to zakończenie obecnego procesu i, w razie niejasności, kontakt z supportem w sprawie konkretnego statusu oraz kolejnego wymaganego działania na koncie użytkownika.
Kiedy KYC BDMbet staje się częścią procesu wypłaty
KYC staje się częścią wypłaty wtedy, gdy operator wymaga potwierdzenia tożsamości lub dodatkowych danych przed zwolnieniem środków. Najważniejsze punkty są udokumentowane w oficjalnej polityce: różne poziomy due diligence, zestawy możliwych dokumentów, status Temporarily Approved, 24-godzinny cel przeglądu oraz ograniczenie wypłat w trakcie tego statusu. Jeżeli sprawa dotyczy już parametrów samej transakcji, przejdź do przewodnika po czasie i zasadach wypłat BDMbet. Jeżeli problem zaczyna się wcześniej – od danych profilu lub dostępu – właściwym punktem odniesienia jest strona o rejestracji i koncie BDMbet. Najpraktyczniej przygotować dokument odpowiadający dokładnie żądaniu i nie zakładać, że wcześniejsza weryfikacja automatycznie zamyka wszystkie kolejne kontrole wymagane później przez operatora.
Przygotowane przez redakcję „Bdmbet Casino”.